Czy wiesz, że statystyczny Polak przeznacza na ubezpieczenia ponad dwa razy mniejszą część swoich dochodów niż przeciętny obywatel Unii Europejskiej? Choć świadomość finansowa w
naszym kraju rośnie, twarde dane pokazują, że wciąż dzieli nas przepaść od europejskich standardów ochrony majątku i życia.
Portfel Polaka vs portfel Europejczyka
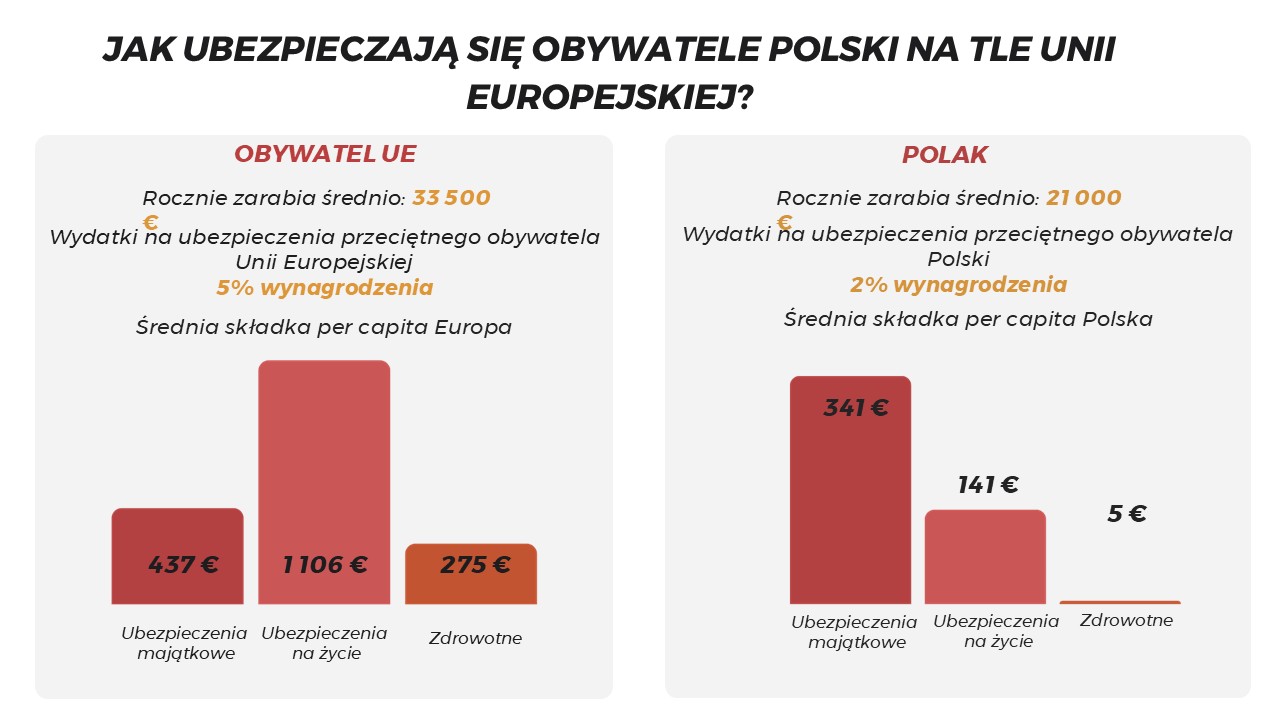
Analizując statystyki, różnice stają się widoczne już na poziomie fundamentów. Średnie roczne zarobki w Unii Europejskiej wynoszą około 33 500 €, podczas gdy w Polsce jest to średnio 21 000 €. Jednak to nie tylko różnica w dochodach decyduje o poziomie naszego bezpieczeństwa, ale przede wszystkim podejście do wydatków.
- Obywatel UE przeznacza średnio 5% swojego wynagrodzenia na ubezpieczenia.
- Polak na ten sam cel rezerwuje jedynie 2% swoich dochodów.
Ta dysproporcja przekłada się bezpośrednio na kwoty, jakie inwestujemy w spokój swój i swojej rodziny.
Gdzie oszczędzamy najbardziej?
Największe różnice widać w składkach per capita. Szczególnie uderzające są dane dotyczące ubezpieczeń na życie i zdrowotnych:
- Ubezpieczenia na życie: Przeciętny Europejczyk wydaje na nie 1106 € rocznie. Polak zaledwie 141 €. To niemal ośmiokrotna różnica! Pokazuje to, jak niskie mamy poczucie
konieczności zabezpieczenia bliskich na wypadek nieprzewidzianych zdarzeń. - Ubezpieczenia zdrowotne: Tutaj przepaść jest jeszcze większa. Przy średniej unijnej wynoszącej 275 €, polskie 5 € wygląda symbolicznie.
- Ubezpieczenia majątkowe: To jedyna kategoria, w której dystans jest relatywnie najmniejszy (437 € w UE vs 341 € w Polsce), co wynika głównie z obowiązkowych ubezpieczeń komunikacyjnych (OC).
Rola Agenta Ubezpieczeniowego: Edukator, nie tylko sprzedawca
Powyższe dane to jasny sygnał, że przed polskim rynkiem ubezpieczeń stoi ogromne wyzwanie edukacyjne. To właśnie tutaj kluczową rolę odgrywa profesjonalny agent ubezpieczeniowy.
W kraju, gdzie ubezpieczenie wciąż kojarzy się głównie z przykrym obowiązkiem (jak OC auta), rola agenta zmienia się z „dostawcy polisy” w doradcę i edukatora społecznego.
Dlaczego pomoc agenta jest kluczowa?
- Uświadamianie luk w ochronie: Wiele osób nie zdaje sobie sprawy, jak niska kwota (symboliczne 5 € na zdrowie) przekłada się na realny brak wsparcia w chorobie. Agent
pomaga zrozumieć, że ubezpieczenie to nie koszt, a inwestycja w stabilność finansową. - Budowanie kultury zabezpieczenia życia: Skoro statystyczny Polak wydaje na ubezpieczenie życia 141 € rocznie, oznacza to, że większość z nas jest drastycznie
niedoubezpieczona. Agent ma za zadanie pokazać, jak odpowiednio dobrana polisa może realnie chronić standard życia rodziny. - Dopasowanie do realnych potrzeb: Przy niższych dochodach (21 000 €) każda złotówka musi być wydana mądrze. Profesjonalny doradca potrafi tak skonstruować
ochronę, aby przy ograniczonym budżecie zabezpieczyć najważniejsze ryzyka.
Podsumowanie
Dane są jednoznaczne: jako naród musimy dojrzeć do pełniejszej ochrony naszego życia i zdrowia. Różnica między 5% a 2% wydatków na ubezpieczenia to różnica między
bezpieczeństwem a ryzykiem utraty płynności finansowej w razie tragedii.
W tym procesie zmiany mentalnej, agent ubezpieczeniowy jest przewodnikiem, który pomaga Polakom gonić europejskie standardy – nie tylko w zarobkach, ale przede wszystkim w mądrym
zarządzaniu ryzykiem.